Como funciona a tributação no Simples Nacional
A tributação sobre a prestação de serviços no Simples Nacional é um tema que gera muitas dúvidas entre os empreendedores. O regime simplificado facilita a arrecadação de impostos, reunindo diversas obrigações em uma única guia, o Documento de Arrecadação do Simples Nacional (DAS). Nesse sistema, as empresas pagam seu imposto de forma unificada, abrangendo tributos federais, estaduais e municipais.
O cálculo do imposto prestação de serviço simples é definido de acordo com a receita bruta acumulada nos últimos doze meses. Assim, o valor a ser pago varia conforme o faturamento, sendo crucial para a boa gestão financeira da empresa entender como essas alíquotas são aplicadas.
Tabela de alíquotas para serviços em 2026
Em 2026, a maior parte das empresas de serviços de menor complexidade é tributada pelo Anexo III do Simples Nacional. Neste anexo, as alíquotas nominais variam de 6% a 33%, dependendo da receita bruta acumulada nos últimos doze meses. Abaixo, estão as faixas e respectivas alíquotas:
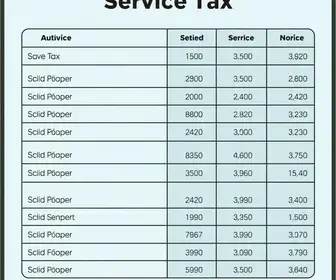
- Até R$ 180.000,00: 6,00%
- De R$ 180.000,01 a R$ 360.000,00: 11,20%
- De R$ 360.000,01 a R$ 720.000,00: 13,50%
- De R$ 720.000,01 a R$ 1.800.000,00: 16,00%
- De R$ 1.800.000,01 a R$ 3.600.000,00: 21,00%
- De R$ 3.600.000,01 a R$ 4.800.000,00: 33,00%
É importante observar que, a partir da sexta faixa, o ICMS e o ISS são recolhidos separadamente, o que difere das cinco faixas anteriores.
Percentual do ISS no Simples Nacional
No que se refere ao ISS no Simples Nacional, o percentual varia conforme a faixa de faturamento e é limitado a no máximo 5% quando a alíquota efetiva ultrapassa 14,92537%. Essa limitação é uma forma de garantir que o município não receba um percentual desproporcional em relação ao total pago pela empresa. A comparação entre a tributação simplificada e a tradicional pode ser confusa, pois as alíquotas de ISS variam de 2% a 5% entre os diferentes municípios.
Tributações e anexos para serviços
Além do Anexo III, existem outros anexos que também se aplicam à prestação de serviços. O Anexo IV abrange atividades específicas, como serviços de limpeza e vigilância, enquanto o Anexo V é destinado a serviços com maior qualificação técnica. A alíquota é, em geral, mais elevada para aqueles que estão no Anexo V. A adequação ao anexo correto geralmente depende do chamado Fator R, que relaciona a folha de pagamento da empresa à sua receita bruta.
Se o percentual do Fator R for igual ou superior a 28%, a empresa é tributada pelo Anexo III, mas se ficar abaixo desse percentual, a tributação ocorre pelo Anexo V. Portanto, entender a aplicação do imposto sobre a prestação de serviço no Simples Nacional e os anexos pertinentes é fundamental para a conformidade tributária e a administração financeira do negócio.

Sou Redator e Desenvolvedor com mais de 6 anos de experiência. Formado em tecnólogo em TI, Pai do Pedro, estou sempre me atualizando com novas técnicas de SEO e Copywriting.